【令和8年分】年末調整はどう変わる?令和7年からの主要な変更点をわかりやすく解説!
令和8年(2026年)分の年末調整は、昨年に引き続き税制改正の影響を大きく受け、計算方法や各種申告書の様式に変更が生じています。とくに「基礎控除・給与所得控除の引き上げ」や「パートの扶養要件の緩和」など、従業員の手取り額やご家族の働き方に直結する非常に重要なポイントが含まれています。
今回は、令和7年分からの違いを中心に、令和8年分の年末調整で気をつけるべき主な変更点をわかりやすく解説いたします。
基礎控除と給与所得控除の引き上げ(課税最低限が178万円へ!)
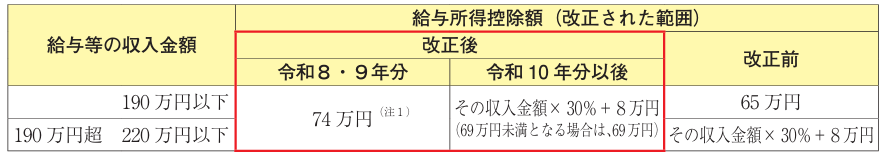
すべての人に関係する「基礎控除」と、会社員やパート・アルバイトの方が受けられる「給与所得控除」の最低額がそれぞれ引き上げられました。
- 基礎控除: 最大95万円(令和7年) → 最大104万円(令和8年・特例加算含む)
国税庁ホームページより
- 給与所得控除の最低保障額: 65万円(令和7年) → 74万円(令和8年)
これにより、所得税がかからない「課税最低限(いわゆる年収の壁)」の目安が、令和7年の160万円から令和8年は178万円へと大幅に引き上げられました。多くの方の所得税負担が軽くなる嬉しい変更です。
国税庁ホームページより
扶養親族の所得要件の緩和(「136万円の壁」へ変更)
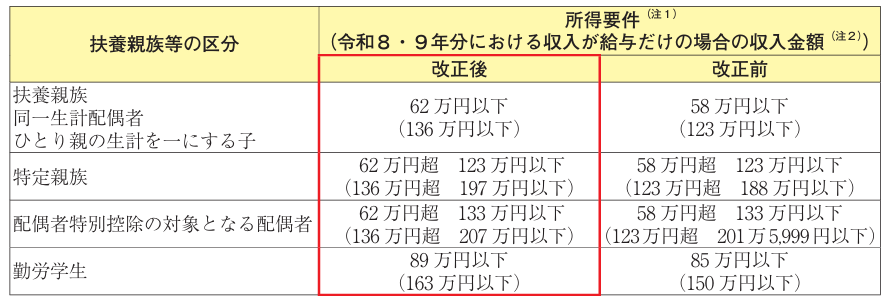
控除枠の引き上げに伴い、ご家族を「扶養」に入れるための所得要件(ボーダーライン)も変わりました。
- 給与収入のみの場合の扶養要件: 年収123万円以下(令和7年) → 年収136万円以下(令和8年)
令和7年までは「年収が123万円を超えたので扶養から外れてしまった」という配偶者やご家族でも、令和8年分からは新たに扶養控除の対象となる可能性があります。従業員から提出される「扶養控除等申告書」で、新たに扶養に入れるご家族がいないかどうかの確認が必要です。
国税庁ホームページより
子育て世帯に朗報!生命保険料控除の枠が拡大
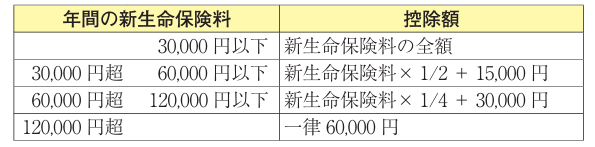
今年から、「年齢23歳未満の扶養親族」がいる従業員の方を対象に、生命保険料控除の特例が創設されました。
- 一般の生命保険料控除の上限: 4万円(令和7年) → 6万円(令和8年)
※ただし、介護医療保険料や個人年金保険料を含めた「全体の控除上限額(12万円)」に変更はありません。「保険料控除申告書」には、23歳未満の扶養親族の有無を選択・記入する欄が新設されています。
国税庁ホームページより
月々の給与天引きではなく「年末調整」で一括して精算されます
実は、令和8年1月〜11月までの毎月のお給料から天引きされている源泉所得税には、これらの「控除の引き上げの特例分」が反映されていません。
そのため、引き上げられた基礎控除や給与所得控除の差額は、すべて令和8年12月の年末調整の計算時に精算される仕組みになっています。
例年よりも、年末調整での還付額(戻ってくるお金)が大きくなる従業員様が増えることが予想されます。